Domain lohnforderung.de kaufen?
Wir ziehen mit dem Projekt
lohnforderung.de um.
Sind Sie am Kauf der Domain
lohnforderung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lohnforderung.de kaufen?
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
Ähnliche Suchbegriffe für Einlagensicherung
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
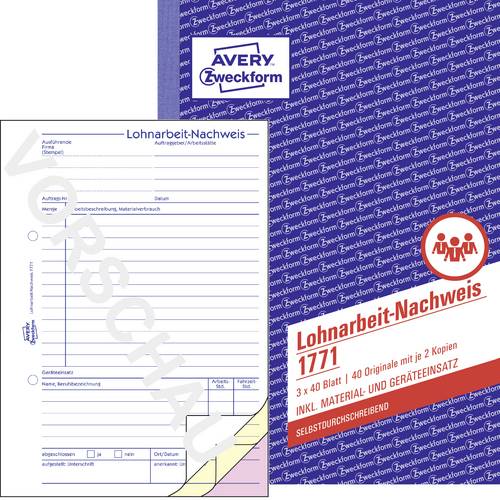
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
-
Ist die Einlagensicherung wirklich sicher?
Ist die Einlagensicherung wirklich sicher? Diese Frage ist nicht einfach zu beantworten, da die Sicherheit der Einlagensicherung von verschiedenen Faktoren abhängt. In den meisten Ländern gibt es gesetzliche Regelungen und Einrichtungen, die Einlagen bis zu einer bestimmten Höhe absichern. Allerdings kann es in Krisenzeiten zu Herausforderungen kommen, wenn die Einlagensicherungssysteme überlastet sind oder die Finanzinstitute zahlungsunfähig werden. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der Einlagensicherung in seinem Land zu informieren und gegebenenfalls sein Geld auf mehrere Banken zu verteilen, um das Risiko zu minimieren. Letztendlich sollte man sich bewusst sein, dass keine Einlagensicherung hundertprozentige Sicherheit bieten kann. **
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **

Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
Wie sicher ist französische Einlagensicherung?
Wie sicher ist die französische Einlagensicherung? Die französische Einlagensicherung ist durch den Fonds de Garantie des Dépôts et de Résolution (FGDR) gewährleistet, der Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert. Dies bietet einen gewissen Schutz für Einleger im Falle einer Bankeninsolvenz. Allerdings gibt es auch Kritik an der Effektivität und Finanzierung der Einlagensicherung in Frankreich, insbesondere im Hinblick auf mögliche Risiken im Bankensektor. Es ist daher ratsam, sich über die aktuellen Entwicklungen und Sicherheitsmaßnahmen der französischen Einlagensicherung zu informieren, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigel Formularbuch »Lohnabrechnung Mini-Job« LO519 weißFormularbuch »Lohnabrechnung Mini-Job« LO519, Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Holzfrei: Ja, Ausführung der Bindung: Spezial-Rückenleimung, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: Kurzfristige/geringfügige Beschäftigung und Beschäftigung in der Gleitzone, Ausführliche Hinweise zum Ausfüllen, mit Blaupapier, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, mit Blaupapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel4,99 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
-
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
Ähnliche Suchbegriffe für Einlagensicherung
-
Lexware lohn+gehalt 2025Lexware lohn+gehalt 2025, Jahreslizenz - Produktbeschreibung Lexware lohn+gehalt 2025, Jahreslizenz: Die professionelle Lösung für Ihre Lohn- und Gehaltsabrechnung Eine präzise und rechtskonforme Lohn- und Gehaltsabrechnung ist ein entscheidender Bestandteil des Personalmanagements. **Lexware lohn+gehalt 2025, Jahreslizenz** bietet eine umfassende und benutzerfreundliche Softwarelösung, die speziell für kleine und mittelständische Unternehmen entwickelt wurde. Die Software unterstützt Sie bei der Abwicklung von Lohn- und Gehaltsabrechnungen und ermöglicht es Ihnen, alle gesetzlichen Anforderungen zu erfüllen. Mit Lexware lohn+gehalt 2025 verwalten Sie die Abrechnungen Ihrer Mitarbeiter effizient und sicher. In dieser ausführlichen Produktbeschreibung erfahren Sie alles über die Funktionen, Vorteile und Systemvoraussetzungen von Lexware lohn+gehalt 2025 und warum es die ideale Wahl für...499,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einlagensicherung wirklich sicher?
Ist die Einlagensicherung wirklich sicher? Diese Frage ist nicht einfach zu beantworten, da die Sicherheit der Einlagensicherung von verschiedenen Faktoren abhängt. In den meisten Ländern gibt es gesetzliche Regelungen und Einrichtungen, die Einlagen bis zu einer bestimmten Höhe absichern. Allerdings kann es in Krisenzeiten zu Herausforderungen kommen, wenn die Einlagensicherungssysteme überlastet sind oder die Finanzinstitute zahlungsunfähig werden. Es ist daher ratsam, sich über die genauen Bedingungen und Grenzen der Einlagensicherung in seinem Land zu informieren und gegebenenfalls sein Geld auf mehrere Banken zu verteilen, um das Risiko zu minimieren. Letztendlich sollte man sich bewusst sein, dass keine Einlagensicherung hundertprozentige Sicherheit bieten kann. **
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
-
Was ist die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein staatliches System, das darauf abzielt, die Einlagen von Bankkunden im Falle einer Insolvenz der Bank zu schützen. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank bis zu 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Die Einlagensicherung soll das Vertrauen der Kunden in das Bankensystem stärken und die Stabilität des Finanzsystems gewährleisten. Es ist wichtig zu beachten, dass die gesetzliche Einlagensicherung nur für Banken gilt, die Mitglied in einem Einlagensicherungsfonds sind. **
-
Wie sicher ist französische Einlagensicherung?
Wie sicher ist die französische Einlagensicherung? Die französische Einlagensicherung ist durch den Fonds de Garantie des Dépôts et de Résolution (FGDR) gewährleistet, der Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank absichert. Dies bietet einen gewissen Schutz für Einleger im Falle einer Bankeninsolvenz. Allerdings gibt es auch Kritik an der Effektivität und Finanzierung der Einlagensicherung in Frankreich, insbesondere im Hinblick auf mögliche Risiken im Bankensektor. Es ist daher ratsam, sich über die aktuellen Entwicklungen und Sicherheitsmaßnahmen der französischen Einlagensicherung zu informieren, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.